
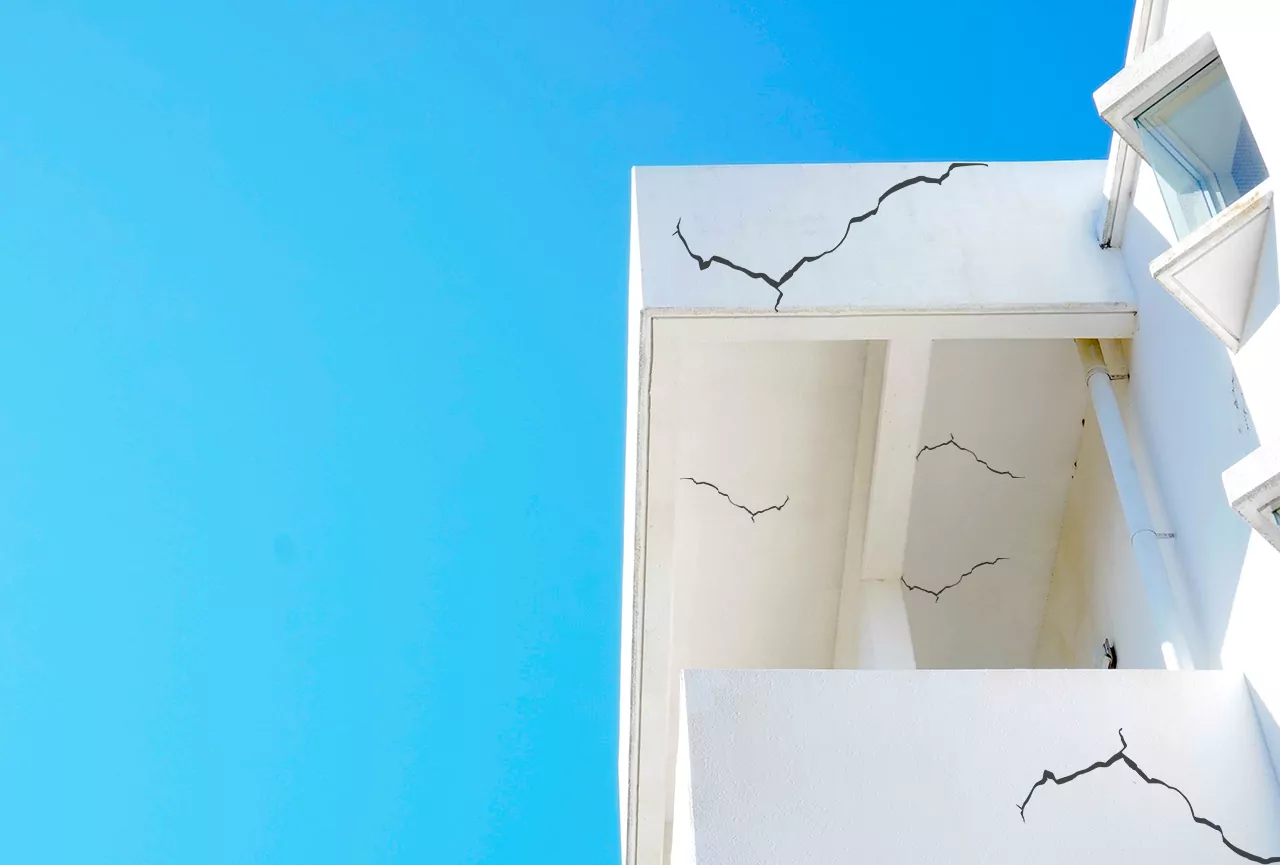
Les étés 2025 et 2026 ont de nouveau été marqués par des épisodes de sécheresse des sols, et les fissures de maisons dues au retrait-gonflement des argiles restent l’un des sinistres les plus coûteux du régime des catastrophes naturelles. Dans le même temps, les règles d’indemnisation ont profondément changé depuis 2023 : critères de gravité, expertise encadrée, délais, prévention. Voici ce qui a changé, ce que cela signifie pour les propriétaires en 2026, et comment s’y adapter.
Un risque qui s’étend
Près de la moitié du territoire métropolitain est exposée à un aléa moyen ou fort de retrait-gonflement des argiles, et une grande partie des maisons individuelles y sont construites, souvent avant les règles de prévention entrées en vigueur en 2020. Les sécheresses successives aggravent des désordres existants et en créent de nouveaux, y compris dans des régions jusque-là peu touchées. La carte d’exposition est consultable sur Géorisques.
Ce qui a changé depuis 2023
La procédure de reconnaissance
- Les communes disposent de 24 mois après le début de l’épisode pour demander la reconnaissance (loi du 28 décembre 2021).
- Les arrêtés sont motivés et les refus peuvent être contestés, y compris par les sinistrés.
- Des référents départementaux accompagnent les communes et les sinistrés.
Les critères d’indemnisation
- Le décret n° 2024-82 limite l’indemnisation aux dommages qui affectent la solidité du bâti ou empêchent l’usage normal des lieux.
- Les annexes non attenantes à l’habitation sont exclues.
- L’indemnité doit être affectée à des travaux de réparation effectifs.
L’expertise
- Le décret du 3 décembre 2024, applicable aux arrêtés publiés depuis le 1er janvier 2025, impose que les experts mandatés par les assureurs pour la sécheresse soient qualifiés et indépendants.
- Il encadre les délais : rapport d’étape dans les quatre mois, prorogeable, transmis à l’assuré.
Les délais et la prescription
- Déclaration dans les 30 jours suivant la publication de l’arrêté.
- Prescription portée à 5 ans pour agir contre l’assureur en cas de sécheresse.
- Délais de l’assureur : information dans le mois, proposition dans le mois suivant l’état estimatif, paiement dans les 21 jours après accord.
Le financement
- La surprime catastrophes naturelles sur les contrats habitation est passée de 12 % à 20 % le 1er janvier 2025.
- La franchise légale sécheresse reste de 1 520 € pour une habitation.
La prévention
Un dispositif expérimental d’aide à la prévention du retrait-gonflement des argiles a été ouvert dans plusieurs départements pour financer un diagnostic et des travaux de prévention sur des maisons pas encore sinistrées, sous conditions de ressources. Renseignez-vous auprès de France Rénov’ pour savoir s’il s’applique à votre commune.
Ce que cela change pour un propriétaire en 2026
- Documenter tôt : photos datées, suivi des fissures, témoins. La gravité et la chronologie sont au cœur de l’indemnisation.
- Exiger une expertise de qualité : l’expert de l’assureur doit être qualifié ; une étude de sol est souvent nécessaire.
- Viser une réparation durable : l’indemnité doit financer des travaux réels, ce qui plaide pour une solution sur les fondations plutôt qu’un rebouchage.
- Prendre le temps de contester : la prescription de 5 ans laisse le temps d’une contre-expertise, mais n’attendez pas que les preuves disparaissent.
- Prévenir : gestion des eaux pluviales, éloignement de la végétation, trottoir périphérique, et aides à la prévention lorsqu’elles existent.
Voir contre-expertise sécheresse, vos droits pendant l’expertise, si votre commune n’est pas reconnue et l’étude de sol G5.
Les leçons des dossiers récents
Dans les dossiers sécheresse que traitent les experts d’assuré, trois situations reviennent. D’abord, des refus fondés sur une autre cause que la sécheresse, souvent levés lorsqu’une étude de sol démontre la sensibilité de l’argile sous les fondations. Ensuite, des fissures qualifiées de non structurelles alors qu’elles s’accompagnent de déformations mesurables, ce qui suppose un relevé précis des niveaux et des menuiseries. Enfin, des indemnités calculées sur un simple traitement des fissures, qu’il faut rediscuter en présentant une solution de réparation des fondations chiffrée par un bureau d’études. Dans les trois cas, c’est la qualité technique du dossier qui fait la différence, bien plus que le rapport de force.
Vendre ou acheter dans une zone exposée
L’état des risques remis lors d’une vente mentionne l’exposition au retrait-gonflement des argiles et les sinistres indemnisés au titre des catastrophes naturelles. Un acheteur a intérêt à demander l’historique des fissures et des travaux, et un vendeur à documenter les réparations faites. Une maison réparée durablement, avec un dossier complet, se vend bien mieux qu’une maison fissurée avec une indemnité non utilisée.
Questions fréquentes
Mes fissures datent de 2022. Puis-je encore agir ?
Si un arrêté a reconnu cette période et que vous avez déclaré, le délai de 5 ans pour agir contre l’assureur peut encore courir. Faites vérifier les dates.
Les nouvelles règles s’appliquent-elles aux anciens arrêtés ?
Les règles dépendent de la date de l’arrêté et des textes en vigueur. Les exigences sur les experts visent les arrêtés publiés depuis 2025.
Une maison construite après 2020 peut-elle se fissurer ?
Oui, si les règles de prévention n’ont pas été respectées. La garantie décennale du constructeur peut alors s’appliquer.
Votre maison se fissure après la sécheresse ? Appelez Omega Expert au 01 77 36 77 77 : premier avis gratuit, rappel sous une heure.
Mis à jour en novembre 2026.