
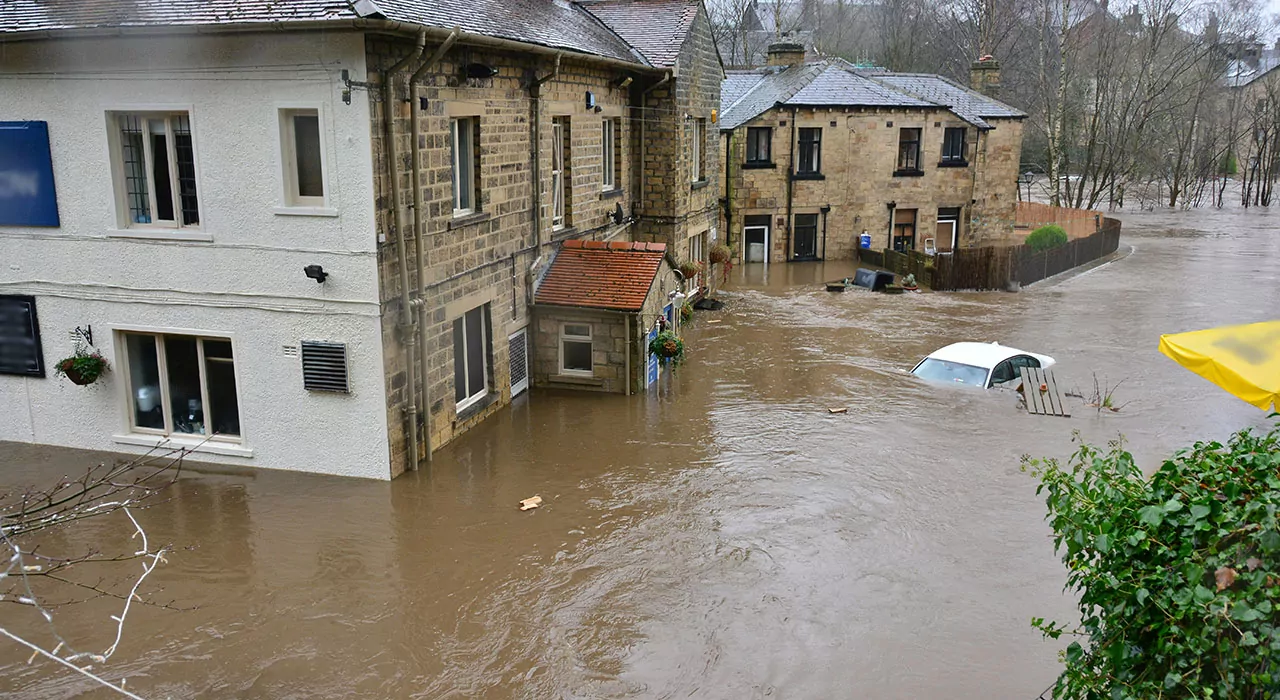
Après un sinistre, vous devez limiter l’aggravation des dommages, sans pour autant effacer les preuves dont l’assureur aura besoin. C’est tout l’enjeu des travaux d’urgence, qu’on appelle aussi mesures conservatoires. Bien faits, ils sont remboursés et protègent votre indemnisation. Mal faits, ils peuvent la compromettre. Voici dans quel ordre agir après un incendie, un dégât des eaux, une tempête ou une inondation.
Le principe : sauvegarder sans réparer
Votre contrat vous impose en général de prendre les mesures raisonnables pour éviter que les dommages s’aggravent. Les frais engagés pour ces mesures sont pris en charge par l’assureur, dans les conditions du contrat. En revanche, les réparations définitives doivent attendre le passage de l’expert ou l’accord de l’assureur, sauf urgence documentée. La règle pratique : tout ce qui protège est urgent, tout ce qui embellit attend.
Dans l’heure : la sécurité
- Mettez les personnes à l’abri et appelez les secours si nécessaire.
- Coupez l’eau, le gaz et l’électricité dans les zones touchées.
- Ne rentrez pas dans un bâtiment dont la structure paraît atteinte (plancher affaissé, fissures larges, charpente brûlée) avant l’avis des pompiers ou d’un professionnel.
Dans les 24 à 48 heures : les mesures conservatoires
Après un incendie
- Bâchage de la toiture et fermeture provisoire des ouvertures pour mettre le bâtiment hors d’eau et hors d’air.
- Sécurisation contre le vol et le squat : condamnation des accès, gardiennage si nécessaire.
- Évacuation de l’eau d’extinction, ventilation pour limiter la corrosion des suies.
- Demande de l’attestation d’intervention des pompiers.
Après un dégât des eaux
- Recherche et réparation de la fuite : c’est une mesure urgente, prise en charge selon la convention IRSI par l’assureur de l’occupant où elle est réalisée.
- Pompage, aspiration, mise hors tension des circuits touchés.
- Dépose des matériaux gorgés d’eau qui ne peuvent pas sécher (isolants, plaques de plâtre effondrées), après photos.
- Lancement du séchage : déshumidificateurs, ventilation.
Après une tempête ou une inondation
- Bâchage des toitures, étaiement des éléments menaçants, évacuation des arbres tombés sur le bâti.
- Nettoyage et désinfection après une inondation, pour éviter les moisissures.
- Pour une catastrophe naturelle, déclaration dans les 30 jours après la publication de l’arrêté.
Avant de toucher à quoi que ce soit : documenter
Avant chaque intervention, photographiez et filmez. Après, gardez les éléments retirés si possible, ou photographiez-les clairement. Notez les dates, les heures, les entreprises intervenues. Conservez toutes les factures et bons d’intervention. Si vous devez jeter des biens pour des raisons d’hygiène (denrées, textiles souillés), faites-en la liste détaillée avec photos. Sans preuve, l’expert de l’assureur pourra contester l’étendue des dommages.
Prévenir l’assureur
- Déclarez le sinistre dans les délais : 5 jours ouvrés, 2 jours pour un vol, 30 jours après un arrêté de catastrophe naturelle.
- Indiquez les mesures d’urgence déjà prises et celles qui restent nécessaires.
- Pour les travaux importants (démolition, étaiement), demandez l’accord écrit de l’assureur, ou au moins informez-le avant.
Ce qui est généralement pris en charge
- Recherche de fuite, pompage, séchage.
- Bâchage, clôture provisoire, gardiennage.
- Démolition et déblaiement nécessaires.
- Frais de relogement d’urgence, garde-meubles.
Les plafonds et conditions varient selon les contrats : vérifiez les garanties « frais et pertes » et « mesures conservatoires ».
Les erreurs qui coûtent cher
- Refaire les peintures ou le parquet avant l’expertise : l’assureur peut refuser de payer ce qu’il n’a pas constaté.
- Jeter le mobilier sans photos ni liste.
- Laisser un bâtiment ouvert aux intempéries : l’aggravation peut vous être reprochée.
- Faire intervenir une entreprise démarcheuse sans devis ni assurance, juste après le sinistre.
Le rôle de l’expert d’assuré dès les premiers jours
Un expert d’assuré présent dès le départ vous dit quelles mesures prendre, fait constater les dommages avant les interventions, et intègre les frais d’urgence dans le chiffrage global. Il évite que des postes disparaissent au fil des nettoyages. Voir expertise incendie et dégâts des eaux à Paris.
Locataire, propriétaire, copropriété : qui fait quoi ?
Le locataire prend les premières mesures dans son logement et prévient immédiatement le propriétaire ou l’agence. Le propriétaire organise les travaux qui concernent le bâti et déclare à son propre assureur. En copropriété, le syndic gère les mesures d’urgence sur les parties communes : toiture, façade, colonnes d’eau, cage d’escalier. Il peut faire réaliser les travaux urgents sans attendre une assemblée générale, puis en rendre compte. Si le syndic tarde, adressez-lui une demande écrite datée : elle vous protège en cas d’aggravation.
Combien de temps durent les mesures d’urgence ?
Le bâchage, le pompage et la sécurisation se font en quelques jours. Le séchage d’un bâtiment après un dégât des eaux important peut prendre plusieurs semaines : il faut mesurer l’humidité avant de refermer cloisons et revêtements, sinon les moisissures réapparaissent. Ces délais doivent être intégrés dans le chiffrage, notamment pour la durée du relogement.
Questions fréquentes
Dois-je attendre l’expert pour faire réparer la fuite ?
Non. La réparation de la fuite est urgente. Photographiez avant et gardez la facture.
Qui paie le relogement ?
Votre assurance si le contrat prévoit la garantie frais de relogement ou perte d’usage. Gardez tous les justificatifs.
L’assureur m’impose une entreprise d’urgence. Suis-je obligé ?
Vous pouvez accepter son réseau pour aller vite, mais vous restez libre de choisir votre entreprise.
Un sinistre vient de se produire ? Appelez Omega Expert au 01 77 36 77 77 : premier avis gratuit, rappel sous une heure.
Mis à jour en novembre 2026.