
Omega Expert, votre cabinet d’expert d’assuré
Nous mettons à votre disposition nos meilleurs experts de la Loire atlantique pour gérer votre sinistre. Nous intervenons avec vous face à votre assurance
pour que vous soyez le plus justement remboursé !
Cabinet d’excpertise en Loire Atlantique
18 rue de la jumeliere
44470 Carquefou (Nantes)
7j/7 de 07:30 – 22: 00
Sur notre blog nos experts d’assuré vous donnent des conseils…
Local associatif vandalisé : assurance, démarches et expertise
Les commerces n’ont pas été les seules cibles des violences du 17 octobre. Des locaux associatifs ont aussi été dégradés ou pillés, à Valence et dans d’autres villes. Pour une association, souvent gérée par des bénévoles, le sinistre est d’autant plus lourd que le temps et les moyens manquent pour gérer le dossier d’assurance. Quelle assurance pour un local associatif ? La plupart des associations qui occupent un local ont souscrit une assurance multirisque association, ou bénéficient de l’assurance du propriétaire des lieux si le local est mis à disposition par une commune ou un bailleur. Il faut d’abord identifier qui assure quoi : Si le local appartient à la commune, celle-ci déclarera les dommages au bâtiment à son propre assureur. L’association déclare de son côté ses biens. Les garanties utiles Vérifiez dans le contrat les garanties vol, vandalisme, bris de glace, incendie, et la garantie émeutes et mouvements populaires. Comme pour les commerces, l’article L121-8 du Code des assurances ne couvre ces derniers dommages que si le contrat le prévoit. Les démarches La difficulté des justificatifs Les associations conservent rarement toutes les factures de leur matériel, souvent acheté au fil des années, donné ou financé par des subventions. Il existe d’autres moyens de prouver l’existence et la valeur des biens : relevés bancaires, comptes annuels, dossiers de subvention, photos d’événements, attestations. L’expert d’assuré sait reconstituer un état des pertes à partir de ces éléments. Comment un expert d’assuré aide une association Le local de votre association a été vandalisé ? Omega Expert vous accompagne. Appelez le 01 77 36 77 77 ou écrivez-nous via notre formulaire de contact ou à contact@omegaexpert.fr. Cet article donne une information générale. Les garanties dépendent du contrat souscrit.
Offre d’indemnisation trop basse après un pillage : la contre-expertise pour les commerces
Un peu plus de deux semaines après les pillages du 17 octobre, les premières propositions d’indemnisation arrivent chez les commerçants. Certaines couvrent correctement les dommages. D’autres laissent de côté des postes entiers ou retiennent des montants très en dessous des devis. Avant de signer, il est encore temps de contester. Les signes d’une offre insuffisante Ne signez pas trop vite La lettre d’acceptation que l’assureur vous demande de signer vaut souvent accord définitif sur le montant. Une fois signée, il devient très difficile de revenir en arrière. Vous avez le droit de prendre le temps de vérifier et de faire valoir vos observations. Comment se passe une contre-expertise La contre-expertise consiste à faire réexaminer les dommages par un expert qui défend vos intérêts. Concrètement : Si les deux experts ne s’entendent pas, de nombreux contrats prévoient le recours à un troisième expert. À défaut d’accord amiable, le litige peut être porté devant le juge, qui pourra ordonner une expertise judiciaire. Le coût de l’expert d’assuré Beaucoup de contrats professionnels comportent une garantie « honoraires d’expert » qui prend en charge tout ou partie de la rémunération de l’expert choisi par l’assuré. Vérifiez votre contrat. Le détail de nos honoraires figure sur notre page dédiée, et nous vous l’expliquons avant toute mission. Les délais Vous disposez de deux ans à compter du sinistre pour agir contre votre assureur, selon l’article L114-1 du Code des assurances. Ce délai peut être interrompu, notamment par la désignation d’un expert ou par l’envoi d’une lettre recommandée. Mieux vaut toutefois agir rapidement, pendant que les preuves sont encore disponibles. Omega Expert Nos experts d’assurés ont accompagné plus de 3 740 sinistres. Si la proposition de votre assureur vous semble insuffisante, envoyez-nous le rapport et l’offre reçus : nous vous dirons ce qui peut être contesté. Appelez le 01 77 36 77 77 ou écrivez-nous via notre formulaire de contact ou à contact@omegaexpert.fr. Cet article donne une information générale. Chaque contrat est différent.
Votre assurance exclut les émeutes ? Les recours possibles pour un commerce pillé
Depuis le 17 octobre, certains commerçants découvrent que leur contrat exclut les dommages causés par des émeutes ou des mouvements populaires. Le refus de l’assureur tombe, et avec lui l’espoir d’être indemnisé. Pourtant, une exclusion n’est pas toujours la fin du dossier. Ce que dit la loi L’article L121-8 du Code des assurances prévoit que l’assureur ne répond pas, sauf convention contraire, des dommages occasionnés par des émeutes ou des mouvements populaires. Mais le même article précise qu’il appartient à l’assureur de prouver que le sinistre résulte d’une émeute ou d’un mouvement populaire. Autrement dit, l’assureur ne peut pas se contenter d’affirmer que votre boutique a été pillée « pendant les émeutes ». Il doit établir le lien entre le dommage et l’émeute. Un vol commis par un petit groupe isolé, hors du rassemblement, peut relever de la garantie vol classique. Vérifier la rédaction de l’exclusion Selon l’article L113-1 du Code des assurances, une exclusion n’est valable que si elle est formelle et limitée. Une clause floue, mal placée dans le contrat ou qui n’a pas été portée à votre connaissance peut être contestée. Il faut relire les conditions générales et particulières, et vérifier que vous avez bien reçu et signé les documents où figure l’exclusion. La responsabilité de l’État Lorsque l’assurance ne joue pas, l’article L211-10 du Code de la sécurité intérieure offre une autre voie. L’État est civilement responsable des dégâts et dommages résultant des crimes et délits commis à force ouverte ou par violence par des attroupements ou rassemblements, armés ou non, contre les personnes ou contre les biens. Cette responsabilité est engagée sans que vous ayez à prouver une faute des forces de l’ordre. Les juges écartent toutefois les actions préméditées menées par des groupes organisés, qui ne seraient pas liées au rassemblement. C’est un point qui se discute au cas par cas, à partir des faits. Comment agir contre l’État Si votre assureur vous indemnise, il peut lui-même se retourner contre l’État. Vous ne pouvez pas être indemnisé deux fois pour le même dommage. Le dossier fait la différence Qu’il s’agisse de contester l’exclusion ou de demander réparation à l’État, il faut un dossier solide : plainte, photos, témoignages, articles de presse situant les faits, état chiffré des dommages, perte d’exploitation calculée. L’expert d’assuré constitue ce dossier et en assure la cohérence. Son rapport est une pièce recevable, à condition d’être soumis à la discussion des parties et appuyé par d’autres preuves. Votre assureur refuse d’indemniser votre commerce pillé ? Omega Expert examine votre contrat et votre dossier. Appelez le 01 77 36 77 77 ou écrivez-nous via notre formulaire de contact ou à contact@omegaexpert.fr. Cet article donne une information générale et ne remplace pas l’avis d’un avocat pour une procédure contentieuse.
Perte d’exploitation après vandalisme : comment la faire indemniser
Un commerce pillé ne perd pas seulement sa vitrine et son stock. Il perd aussi des jours, parfois des semaines d’activité, le temps de sécuriser les lieux, de réparer et de se réapprovisionner. Après le 17 octobre, de nombreuses boutiques sont restées fermées. Cette perte de chiffre d’affaires peut être indemnisée, à condition d’avoir la bonne garantie et de la calculer correctement. La garantie perte d’exploitation La perte d’exploitation n’est pas toujours incluse dans un contrat multirisque professionnel. C’est souvent une option. Lorsqu’elle est souscrite, elle indemnise la baisse d’activité causée par un sinistre garanti (incendie, dégât des eaux, vol, vandalisme selon les contrats), pendant une période d’indemnisation fixée au contrat. Vérifiez trois points dans votre police : Ce qui est indemnisé L’indemnité porte en principe sur la marge brute perdue, et non sur le chiffre d’affaires. On part du chiffre d’affaires qui aurait été réalisé sans le sinistre, on en déduit les charges variables économisées pendant la fermeture. Les charges fixes, loyer, salaires, abonnements, continuent de courir : elles sont couvertes par cette marge. Les frais supplémentaires engagés pour limiter la perte peuvent aussi être pris en charge : local provisoire, heures supplémentaires, livraison accélérée de marchandises. Les documents nécessaires Pourquoi ce poste est souvent sous-évalué Le calcul de la perte d’exploitation laisse une large place à l’interprétation : choix de la période de référence, saisonnalité, tendance de croissance, durée retenue pour la remise en état. Une période de fermeture en octobre, à l’approche des fêtes, n’a pas le même poids qu’en plein été. Chaque hypothèse retenue par l’expert de l’assureur mérite d’être vérifiée. L’expert d’assuré refait le calcul à partir de vos comptes, justifie chaque hypothèse et défend la durée réelle d’interruption. Il intègre aussi la période de reprise progressive, pendant laquelle l’activité ne retrouve pas immédiatement son niveau normal. Pas de garantie perte d’exploitation ? Sans cette garantie, la perte de chiffre d’affaires n’est pas couverte par l’assureur. D’autres pistes peuvent exister, comme les dispositifs d’aide annoncés par les pouvoirs publics ou un recours contre l’État pour les dommages causés par des attroupements. Elles demandent un dossier chiffré solide. Omega Expert chiffre et défend la perte d’exploitation des commerçants sinistrés. Appelez le 01 77 36 77 77 ou écrivez-nous via notre formulaire de contact ou à contact@omegaexpert.fr. Cet article donne une information générale. Les conditions de la garantie varient selon les contrats.
Magasin pillé : comment chiffrer le stock volé pour être bien indemnisé
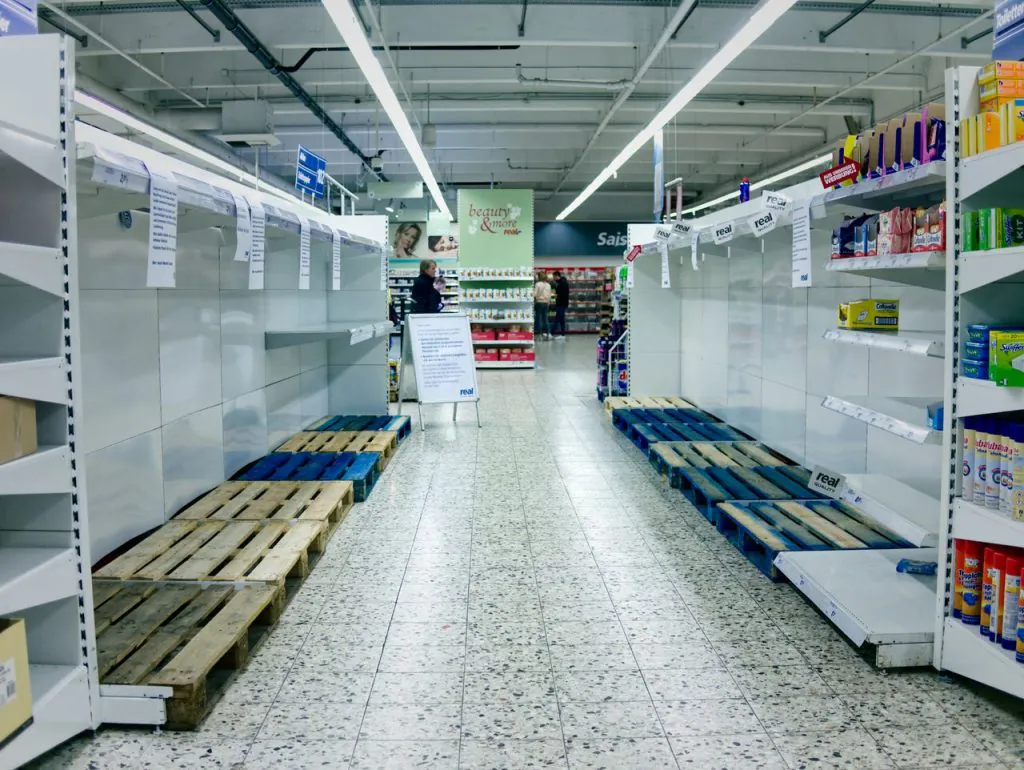
Les pillages du 17 octobre ont vidé des rayons entiers. Pour les commerçants concernés, le stock volé représente souvent la plus grosse part du préjudice. C’est aussi le poste que l’assureur examine le plus attentivement. Le montant obtenu dépend directement de la qualité des justificatifs fournis. Ce que l’assureur demande Pour indemniser des marchandises volées, l’assureur demande la preuve de leur existence et de leur valeur au jour du sinistre : Sans ces éléments, l’assureur peut appliquer une évaluation forfaitaire ou réduire fortement l’indemnité. Prix d’achat ou prix de vente ? En règle générale, les marchandises sont indemnisées sur la base de leur prix de revient, c’est-à-dire le prix d’achat augmenté des frais de transport et de douane, et non sur leur prix de vente. La marge perdue relève de la garantie perte d’exploitation, si vous l’avez souscrite. Vérifiez les conditions de votre contrat, certains prévoient d’autres modalités. Reconstituer le stock quand l’inventaire n’est pas à jour Peu de commerces tiennent un inventaire permanent. Dans ce cas, le stock au jour du pillage se reconstitue par calcul : stock du dernier inventaire, plus les achats, moins les ventes au prix de revient. Cette méthode, appliquée rigoureusement, donne un chiffre que l’expert de l’assureur peut difficilement écarter. Il faut aussi tenir compte : Les pièges à éviter Le travail de l’expert d’assuré L’expert d’assuré reconstitue le stock à partir de votre comptabilité, prépare un état chiffré justifié et le défend face à l’expert de l’assureur. Il vérifie aussi que les plafonds et franchises sont correctement appliqués. Pour un commerce dont le stock a été vidé, ce travail fait souvent une différence nette sur le montant final. Votre magasin a été pillé ? Omega Expert vous aide à constituer votre état de pertes. Appelez le 01 77 36 77 77 ou écrivez-nous via notre formulaire de contact ou à contact@omegaexpert.fr. Cet article donne une information générale. Les modalités d’indemnisation dépendent de votre contrat.
Vitrine cassée : ce que couvre l’assurance de votre commerce
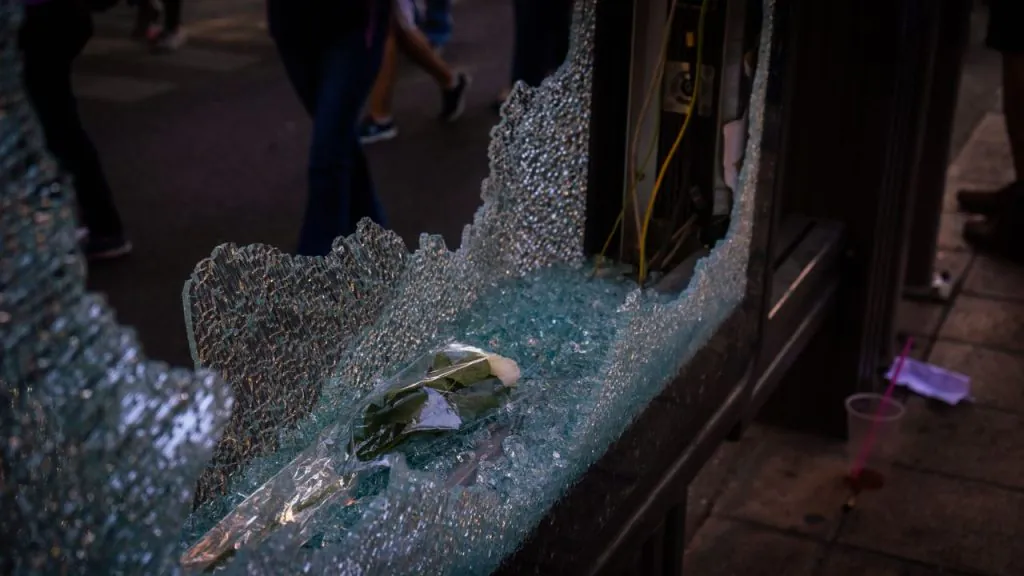
Après les violences du 17 octobre, beaucoup de commerçants ont retrouvé leur vitrine en morceaux. C’est souvent le premier dommage visible, et pourtant sa prise en charge n’est pas toujours aussi simple qu’on le pense. Tout dépend de la garantie qui s’applique et de la façon dont le sinistre est déclaré. Bris de glace ou vandalisme ? Le remplacement d’une vitrine peut relever de deux garanties distinctes : Si la vitrine a été brisée lors d’une émeute, la garantie émeutes et mouvements populaires entre aussi en jeu. Selon l’article L121-8 du Code des assurances, ces dommages ne sont couverts que si le contrat le prévoit. Lisez attentivement les exclusions et les franchises propres à chaque garantie. Ce qui doit être indemnisé en plus du verre Une vitrine cassée, ce n’est pas seulement un vitrage à remplacer : Ces postes sont souvent oubliés lors de la déclaration. Une fois l’indemnité réglée, il est difficile de revenir dessus. Les franchises qui s’additionnent Si plusieurs garanties sont mobilisées, l’assureur peut appliquer plusieurs franchises. Vérifiez si votre contrat prévoit une franchise unique par sinistre ou une franchise par garantie. C’est un point qui se discute et qui peut représenter plusieurs centaines d’euros, voire davantage. Les bons réflexes Quand faire appel à un expert d’assuré Pour une simple vitre, une déclaration bien faite suffit souvent. Dès que les dégâts sont plus larges (vitrine, rideau, marchandises, fermeture), l’expert d’assuré devient utile. Il dresse la liste complète des dommages, les chiffre avec des devis et discute avec l’expert de l’assureur pour que rien ne soit oublié. Omega Expert accompagne les commerçants à Paris, Lyon et Marseille. Appelez le 01 77 36 77 77 ou écrivez-nous via notre formulaire de contact ou à contact@omegaexpert.fr. Cet article donne une information générale. Les garanties varient selon les contrats.
Incendie dans un immeuble inoccupé : l’assureur refuse, que faire ?
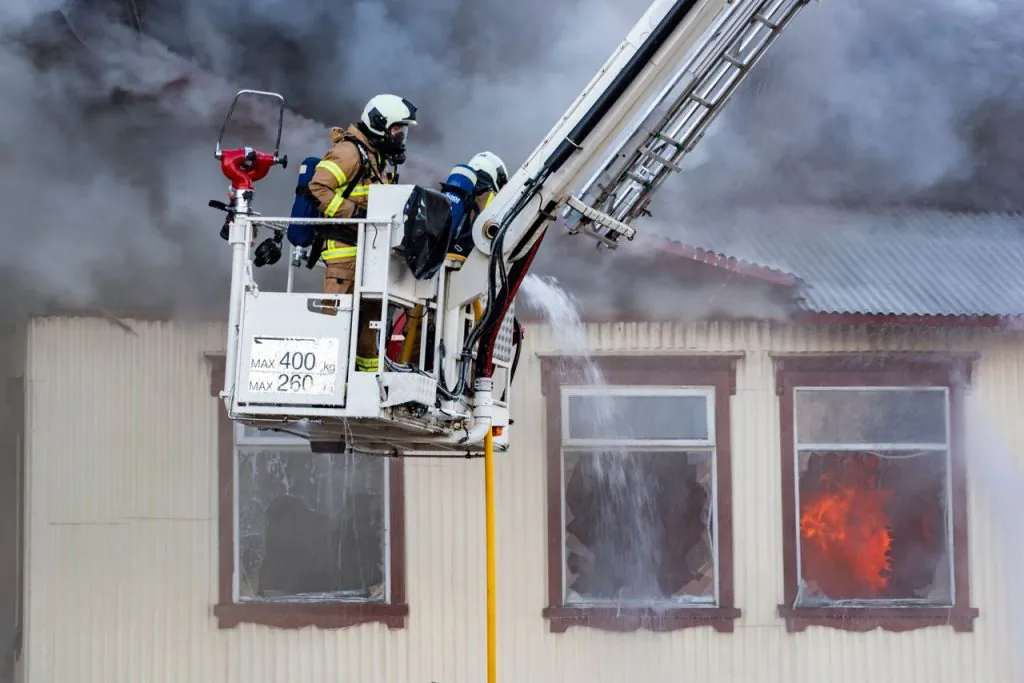
Vous êtes propriétaire d’un immeuble avec deux appartements loués. Un incendie se déclare, et votre assureur refuse de vous indemniser au motif que le bâtiment était vide au moment du sinistre. Ce refus n’est pas forcément définitif. Il doit reposer sur une clause précise du contrat ou sur une faute prouvée, et c’est là que l’intervention d’un expert d’assuré change souvent l’issue du dossier. Ce que l’assureur doit prouver pour refuser Le principe est posé par l’article L113-1 du Code des assurances : les pertes et dommages causés par un cas fortuit ou par la faute de l’assuré sont à la charge de l’assureur, sauf exclusion formelle et limitée contenue dans le contrat. Un incendie allumé par un tiers, un court-circuit ou un squat qui tourne mal relèvent en principe de la garantie. Pour refuser, l’assureur doit donc s’appuyer sur une clause d’exclusion rédigée clairement, qui ne vide pas la garantie de sa substance. Une clause vague du type « bâtiment insuffisamment occupé » peut être contestée. Les tribunaux interprètent les clauses ambiguës en faveur de l’assuré, et c’est à l’assureur de démontrer que les conditions de l’exclusion sont réunies. Première question à poser : que dit exactement votre contrat sur l’inoccupation ? Certains contrats prévoient une durée (par exemple au-delà de 60 ou 90 jours consécutifs) et une conséquence précise (franchise majorée, exclusion du vol, exclusion du vandalisme). Une clause qui vise le vol ne s’applique pas automatiquement à l’incendie. Un immeuble loué est-il « vide » ? Si les deux appartements faisaient l’objet de baux en cours, la notion d’immeuble vide devient discutable. Un logement loué dont le locataire est absent quelques semaines n’est pas un logement abandonné. Tout dépend de la définition contractuelle de l’inoccupation. L’expert d’assuré vérifie les baux, les quittances, les consommations d’eau et d’électricité, les attestations des locataires : ce sont autant de preuves que le bâtiment était bien occupé ou au minimum géré. Déclaration du risque : L113-2, L113-8 et L113-9 L’article L113-2 impose à l’assuré de répondre exactement aux questions posées à la souscription, de déclarer en cours de contrat les circonstances nouvelles qui aggravent le risque, et de déclarer le sinistre dans le délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés. Si l’assureur reproche une fausse déclaration, deux régimes très différents s’appliquent : En pratique, beaucoup de refus fondés sur l’inoccupation devraient, au pire, se traduire par une réduction proportionnelle au titre de l’article L113-9, et non par un refus total. Encore faut-il que la question de l’occupation vous ait été posée clairement lors de la souscription. Comment l’expert d’assuré vous aide L’expert d’assuré travaille pour vous, pas pour la compagnie. Sur un incendie d’immeuble, son travail porte sur trois points : Avec plus de 3 740 sinistres gérés, nos experts connaissent les arguments habituels des assureurs sur l’inoccupation et les réponses qui les font tomber. Le rapport de l’expert d’assuré devant les tribunaux Si le désaccord persiste, le rapport de votre expert ne reste pas lettre morte. Un rapport d’expertise amiable, établi à la demande d’une partie, est une pièce recevable devant le juge dès lors qu’il est régulièrement versé aux débats et soumis à la discussion des parties. Le juge ne peut pas refuser de l’examiner. La Cour de cassation (chambre mixte, 28 septembre 2012, n° 11-18.710) a toutefois précisé que le juge ne peut pas se fonder exclusivement sur une expertise réalisée à la demande d’une seule partie. Le rapport doit être corroboré par d’autres éléments : photos, factures, devis, constats, attestations. Un dossier bien construit par l’expert d’assuré réunit justement ces pièces. Il sert aussi de base pour demander une expertise judiciaire si le litige va plus loin. Gardez en tête le délai de prescription de deux ans prévu à l’article L114-1 du Code des assurances pour agir contre votre assureur. Les réflexes à avoir tout de suite Votre assureur refuse d’indemniser l’incendie de votre immeuble ? Appelez Omega Expert au 01 77 36 77 77 ou écrivez à contact@omegaexpert.fr pour faire le point sur votre dossier. Vous pouvez aussi consulter notre page sur la contre-expertise en assurance. Cet article donne une information générale. Chaque contrat est différent : faites vérifier votre situation avant d’agir.
Incendie de l’hôtel de ville de Limoges : l’expertise d’un bâtiment public après un sinistre
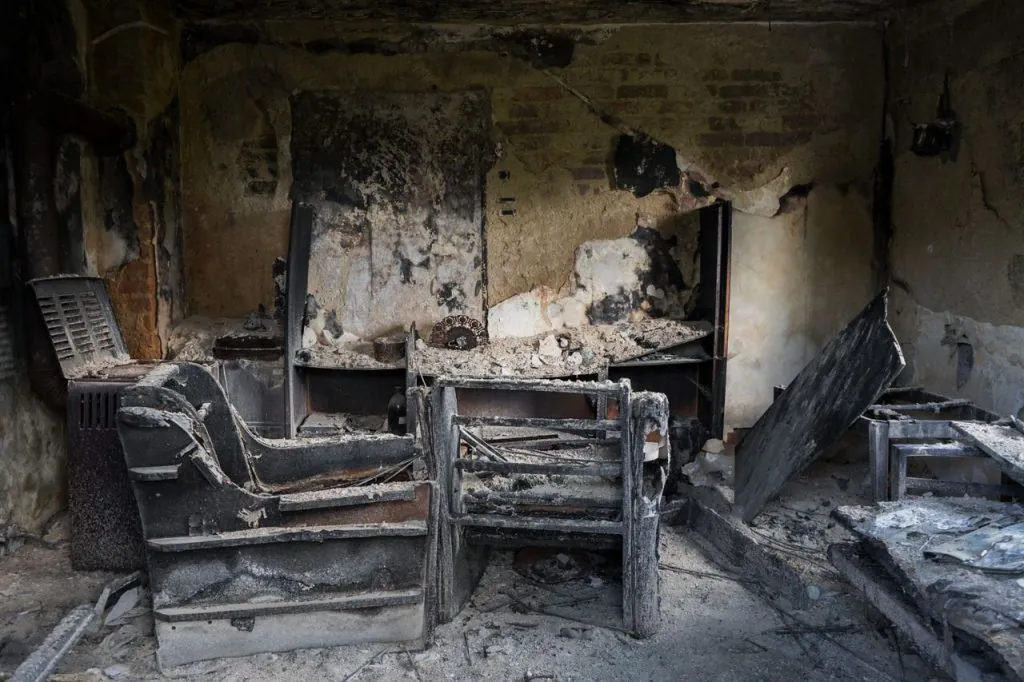
Le 17 octobre, l’hôtel de ville de Limoges a été attaqué puis incendié en marge des manifestations. Le bâtiment, inauguré en 1883 et emblématique de la ville, est en grande partie perdu : le campanile s’est effondré et la toiture a été détruite. Au-delà du choc, ce sinistre soulève une question très concrète pour la collectivité : comment évaluer et faire indemniser un bâtiment public historique détruit par le feu ? Un sinistre hors norme L’incendie d’un bâtiment patrimonial ne se chiffre pas comme celui d’un local commercial. Il faut évaluer : Chaque poste demande des compétences techniques en bâtiment et une connaissance précise des contrats d’assurance des collectivités. Reconstruction à l’identique : un enjeu de chiffrage Pour un monument du XIXe siècle, la question de la valeur retenue est centrale. Valeur à neuf, valeur d’usage, coût de reconstruction à l’identique avec des matériaux et des savoir-faire anciens : l’écart entre ces bases peut être considérable. Le contrat fixe les règles, mais leur application se discute lors de l’expertise. Le rôle de l’expert d’assuré pour une collectivité Une collectivité assurée peut, comme un particulier ou une entreprise, se faire assister par un expert d’assuré. Celui-ci : Commerces, cabinets et associations : les mêmes réflexes Le 17 octobre, de nombreux locaux privés ont aussi été dégradés dans plusieurs villes. Commerces, cabinets, locaux associatifs : les mêmes réflexes s’appliquent. Photos avant nettoyage, plainte, déclaration dans les délais prévus à l’article L113-2 du Code des assurances (deux jours ouvrés pour un vol, cinq jours ouvrés au minimum pour les autres dommages). Faire appel à Omega Expert Omega Expert intervient sur les sinistres incendie de bâtiments, pour les propriétaires privés, les copropriétés, les entreprises et les structures publiques. Contactez-nous au 01 77 36 77 77, à contact@omegaexpert.fr ou via notre formulaire de contact. Cet article donne une information générale sur l’expertise après incendie. Il ne préjuge pas des contrats ni des procédures propres à la Ville de Limoges.